Agro: PORCIMONTE CEREALES Y EL CAMPO
03/10/2026
VENTAS RÉCORD DE TRIGO

Ya finalizado septiembre, y en base a datos de embarques de NABSA, las exportaciones de trigo del mes resultaron un récord absoluto para esta altura del año. Se enviaron al exterior más de 1,05 Mt, un volumen que se ubica un 23% por encima del registro del año pasado y que más que duplica el promedio de las últimas cinco campañas. Con ello, las exportaciones acumuladas del ciclo ya superan las 16,2 Mt, el valor más elevado del que se tenga registro.
En este sentido, a tan solo dos meses de que finalice la campaña, y sobre una estimación de 18 Mt exportadas para la 2025/26, el avance supera el 90% de lo proyectado. Si bien este porcentaje está en línea con el promedio de los últimos años, en términos absolutos el objetivo luce bastante más exigente: el remanente de 1,8 Mt, si bien resulta levemente inferior al del año pasado, sería el segundo más alto de por lo menos las últimas veinte campañas. Y el contraste se agranda al mirar el calendario, ya que los envíos que suelen concretarse entre octubre y noviembre promedian menos de 1 Mt.
En este sentido, a tan solo dos meses de que finalice la campaña, y sobre una estimación de 18 Mt exportadas para la 2025/26, el avance supera el 90% de lo proyectado. Si bien este porcentaje está en línea con el promedio de los últimos años, en términos absolutos el objetivo luce bastante más exigente: el remanente de 1,8 Mt, si bien resulta levemente inferior al del año pasado, sería el segundo más alto de por lo menos las últimas veinte campañas. Y el contraste se agranda al mirar el calendario, ya que los envíos que suelen concretarse entre octubre y noviembre promedian menos de 1 Mt.
Frente a ese desafío, tal como analizamos en el reporte anterior, el panorama internacional parecería estar más alineado que nunca. La idea de un acuerdo entre Rusia y Ucrania (dos de los principales oferentes del cereal en este momento del año) parece cada vez más lejana y, aunque ambas partes buscan vías alternativas para comercializar su cosecha, los envíos de septiembre de ambos orígenes se ubicaron un 80% por debajo de lo que suelen exportar a esta altura. En ese marco, muchos molinos del sudeste asiático ya estuvieron recurriendo a nuestro país: de hecho, el 43% de los envíos argentinos del mes tuvo como destino países de Asia, en gran parte Indonesia. Con una cosecha en valores históricos y un remanente por comercializar todavía elevado en términos relativos, se abre una oportunidad para colocar trigo en los meses venideros.
El reacomodamiento también se lee en la relación entre el disponible y el diferido. Cuando recrudeció el conflicto en el Mar Negro, a principios de julio, la brecha se amplió hasta superar el 30% de TNA. Tal como señalamos en el reporte del 7 de agosto, una abundante oferta remanente en el disponible y un origen argentino que por entonces se ubicaba entre los menos competitivos dejaron que solo los precios diferidos acompañaran la suba internacional del cereal, mientras la pizarra quedaba rezagada.
A esta altura del año, lo habitual es justamente lo contrario: el pase suele ubicarse en terreno negativo, porque la presión de oferta llega con la cosecha y recae sobre las posiciones diferidas (diciembre o enero). De hecho, el promedio de los últimos cinco años para esta fecha también es negativo. Lo distintivo de la 2025/26 fue la demora en llegar a ese punto: con una oferta remanente tan abultada en el disponible, la curva se sostuvo en terreno positivo durante toda la campaña, bien por encima del resto de los años de la serie.
A esta altura del año, lo habitual es justamente lo contrario: el pase suele ubicarse en terreno negativo, porque la presión de oferta llega con la cosecha y recae sobre las posiciones diferidas (diciembre o enero). De hecho, el promedio de los últimos cinco años para esta fecha también es negativo. Lo distintivo de la 2025/26 fue la demora en llegar a ese punto: con una oferta remanente tan abultada en el disponible, la curva se sostuvo en terreno positivo durante toda la campaña, bien por encima del resto de los años de la serie.

Redes sociales:
Deje un comentario:
Más noticias:
VENDIÓ SU AUTO, DEJÓ SI TRABAJO Y APOSTÓ TODA A UNA IDEA
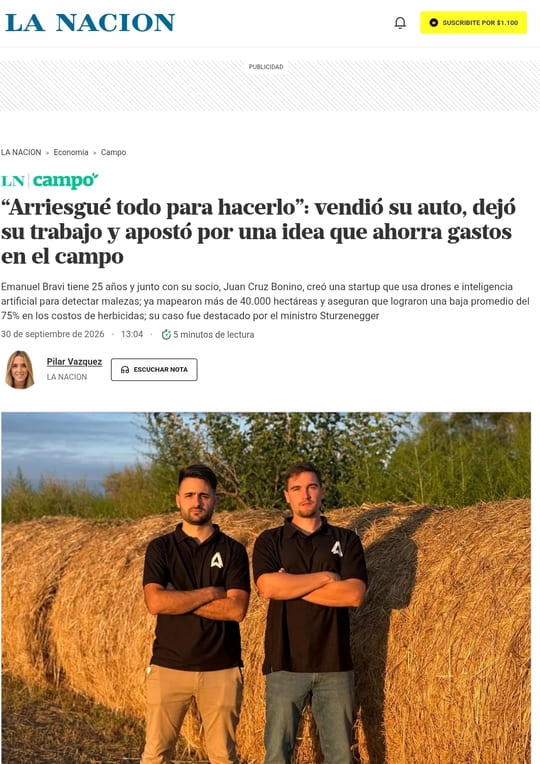
DOS CORRALENSES CREARON UNA STARTUP PARA EL AGRO. ARTÍCULO DE LA NACIÓN CAMPO
73 AÑOS UNIENDO FUERZAS
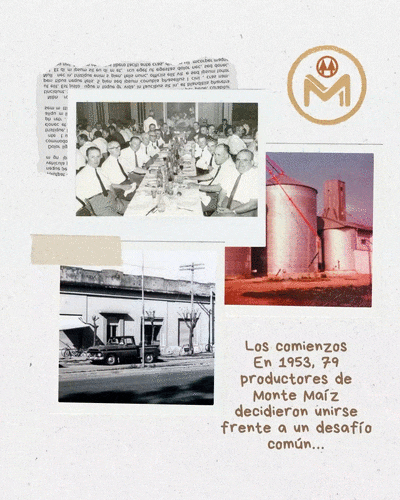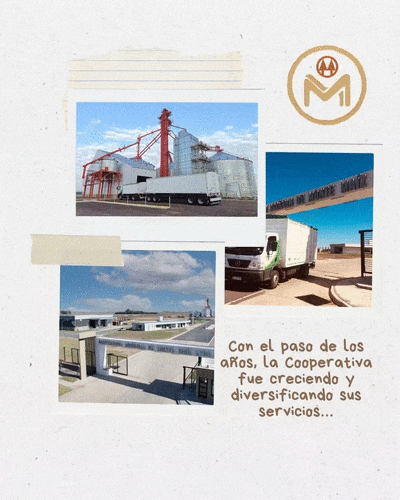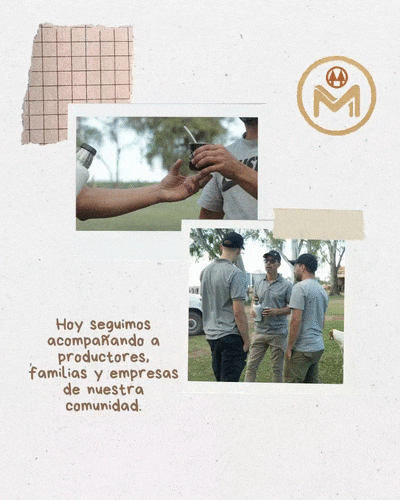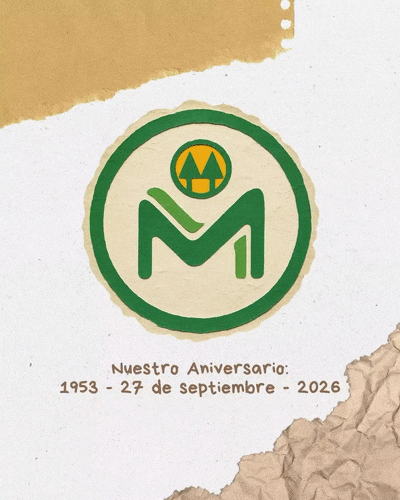
LA COOPERATIVA AGRÍCOLA DE MONTE MAÍZ LIMITADA Y SU CAMINO DE SUPERACIÓN CONSTANTE